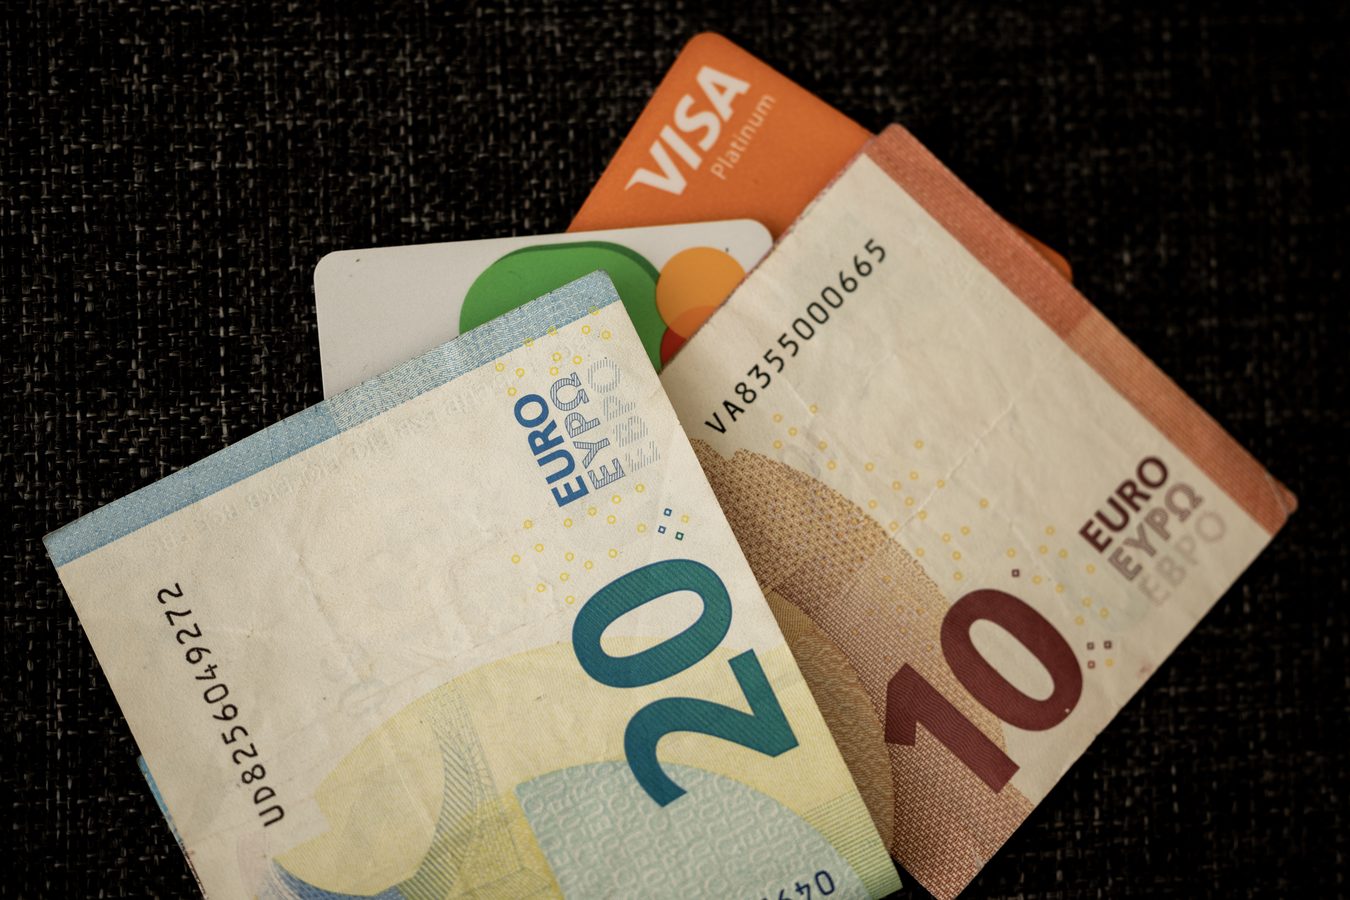
Ar telefone esanti piniginė ir fizinė kortelė visada yra pakankama atsarga sutrikus mokėjimams? Lietuvos bankas pataria turėti ir tarpusavyje nesusijusių atsiskaitymo būdų: grynųjų, skirtingų elektroninių priemonių, o pagal galimybes šeimoje naudotis bent dviejų finansų įstaigų paslaugomis.
2026 m. spalio 29 d. portalo „Dzūkijos veidas“ paskelbtame Lietuvos banko pranešime šis patarimas siejamas su Europoje pasitaikiusiais mokėjimo sutrikimais. Juos gali lemti elektros tiekimo, ryšio, techniniai ar kiti trikdžiai. Paslaugų teikėjai privalo kuo skubiau atkurti veiklą, tačiau atsiskaitymų atnaujinimas gali užtrukti.
Banko valdybos narys Evaldas Ruzgys ragina nekeisti įprastų mokėjimo įpročių vien dėl atsargumo, bet pasirūpinti alternatyvomis. Šeimai tai reiškia galimybę susimokėti už maistą, vaistus ar transportą ir tada, kai įprastas būdas neveikia.
Grynuosius skaičiuokite pagal savo šeimos poreikius
Lietuvos bankas rekomenduoja turėti grynųjų atsargą būtiniausioms šeimos savaitės išlaidoms. Vienos visiems tinkamos sumos nėra: ją reikėtų vertinti pagal šeimos narių skaičių ir įprastas maisto, vaistų bei transporto išlaidas.
Pravartu turėti skirtingų nedidelių nominalų banknotų, pavyzdžiui, 5, 10 ir 20 eurų. Tačiau visos atsargos kasdien nešiotis nerekomenduojama: su savimi verta turėti nedidelę sumą, o likusia atsarga pasirūpinti iš anksto. Sutrikus elektrai, ryšiui ar paslaugų teikėjo veiklai gali nepavykti greitai išsigryninti pinigų.
Kortelę verta turėti ir mokant telefonu
Net dažniausiai atsiskaitantiems mobiliąja pinigine bankas pataria nešiotis fizinę mokėjimo kortelę ir įsiminti jos PIN kodą. Kartais atsiskaičius kortele fizinėje prekybos vietoje galima įsitikinti, kad ji veikia. Ji galėtų praversti, jei neveiktų mobilioji piniginė.
Kita atsarga yra skirtingų finansų įstaigų paslaugos. Šeima gali susitarti, kad jos nariai naudosis skirtingais teikėjais: sutrikus vieno veiklai, atsiskaityti būtų galima kito priemonėmis. Prieš renkantis papildomą teikėją Lietuvos bankas rekomenduoja palyginti paslaugas ir įkainius.
Institucijos praktiniuose patarimuose primenama ir apie sukčius, kurie gali bandyti pasinaudoti sutrikimais. Jei nepažįstamas žmogus siūlo apsaugoti pinigus ar aiškina apie įtartinas operacijas, nereikia jam atskleisti prisijungimo slaptažodžių, kortelės numerio bei saugos kodų ar perduoti grynųjų. Prie bankininkystės reikia jungtis oficialiu adresu ir naudoti oficialias programėles.
Pasirengimo esmė paprasta: nedidelė grynųjų suma ir veikianti fizinė kortelė su savimi, savaitės būtinųjų išlaidų atsarga bei šeimoje aptartos alternatyvos. Taip atsarginis mokėjimo būdas būna paruoštas dar iki sutrikimo, o ne ieškomas jau stovint prie kasos.